
Table of Contents
TogglePMJJBY Yojana 2026:₹436 मैं ₹2 लाख का जीवन बीमा , पैसा कब कटेगा, 30 दिन का नियम और Claim की पूरी जानकारी
अगर आपके बैंक खाते से हर साल रुपए 436 PMJJBY के नाम पर काटते हैं तो क्या आपको पता है कि यह पैसा आखिर किस चीज के लिए आपके बैंक अकाउंट से ऑटो डेबिट के द्वारा कट रहा है?
क्या यहां कोई सरकारी बचत योजना है?
क्या साल पूरा होने पर रुपए 436 को वापस मिलते हैं?
अगर PMJJBY लेने के कुछ दिनों बाद व्यक्त की मृत्यु हो जाए तो क्या परिवार को रुपए दो लाख मिलेंगे?
अगर बैंक खाते में उसे दिन पैसे नहीं थे तो क्या बीमा खत्म हो जाएगा?
और सबसे बड़ा और महत्वपूर्ण सवाल-अगर एक व्यक्ति के दो बैंक खाते हैं, तो क्या दोनों से PMJJBY लेने पर ₹4 लाख का क्लेम मिलेगा?
इस सवाल के जवाब जानना इसलिए जरूरी है क्योंकि PMJJBY को लेकर इंटरनेट पर काफी अधूरी और confusing जानकारी मिलती है
प्रधानमंत्री जीवन ज्योति बीमा योजना यानी PMJJBY एक one-year renewable term file insurance scheme है 2026 में इसका annual premium ₹436 और eligible subscriber की मृत्यु होने पर ₹2 लाख का death benefit दिया जाता है, subject to scheme rile.इसका सामान्यतः 1 जून से 31मई तक रहता है
लेकिन PMJJBY की असली जानकारी केवल ₹436 और ₹2 लाख तक सीमित नहीं है|
इस आर्टिकल में हम उन सवालों को भी समझेंगे जो अक्सर बैंक में पूछे जाते हैं लेकिन सामान्य आर्टिकल में नहीं मिलते हैं – जैसे 30 दिन day line period, oremium fail होने पर क्या होगा दो accounts से enrolment, nominee, joint account, rejoining, late enrolment, claim processऔर PMJJBY को PMSBY कैसे अलग पहचाना|
PMJJBY Yojana 2026 क्या है?
PMJJBY का पूरा नाम Pradhan mantri jeevan jyoti Bima Yojana है|
या भारत सरकार की social security insurance scheme है, जिसका उद्देश्य काम premium में life insurance protection उपलब्ध कराना है|
इसे investment या savings plan समझना गलती होगी|
यह मूल रूप से term life insurance cover है|
PMJJBY 2026 मुख्य बातें
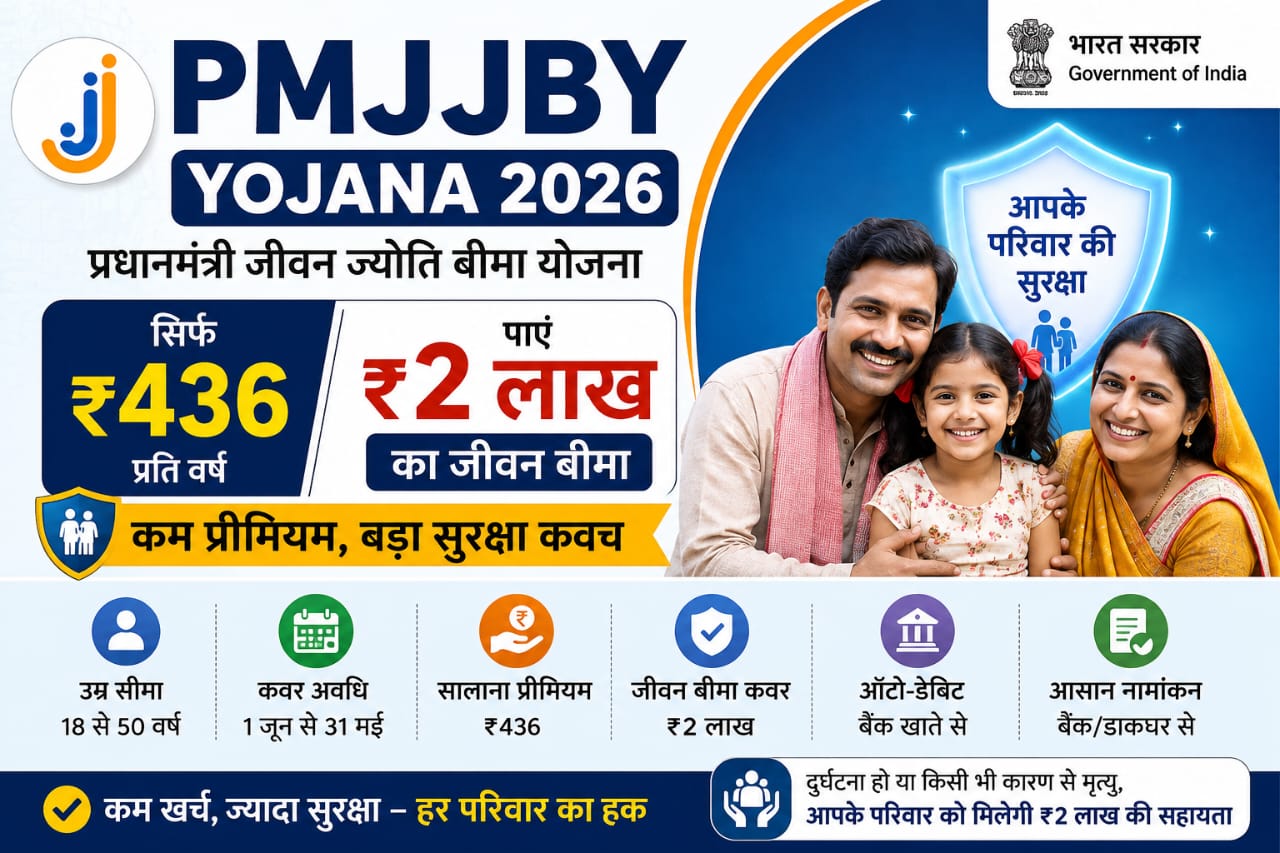
PMJJBY 2026 की मुख्य बातें
जानकारी विवरण
योजना Pradhan Mantri Jeevan Jyoti Bima Yojana
Short Name PMJJBY
योजना का प्रकार Term Life Insurance
Annual Premium ₹436
Death Cover ₹2 लाख
Entry Age 18 से 50 वर्ष
Risk Cover 1 जून से 31 मई
Payment Auto-Debit
Maturity Benefit नहीं
Renewal हर साल
Account Eligible Bank/Post Office Account
Depaetment of Financial Services की 2026 में updatedp[;’\/ information के अनुसार PMJJBY ₹436 ANNUAL PREMIUM पर ₹2 लाख का देती है
₹436 में ₹2 लाख का COVER आखिर मिलने कैसे हैं?
यह वही बात है जिसे सबसे पहले समझना अत्यंत जरूरी है
PMJJBY मैं ₹436 investment नहीं है|
आप रुपए 436 जमा करके उसे बड़ा नहीं रहे हैं यह रकम इंश्योरेंस प्रीमियम है|
अगर पॉलिसी का VALID COVER चालू है और insured व्यक्ति की मृत्यु हो जाती है तोapplicable rules के अनुसार नॉमिनी को ₹2 लाख death benefit मिल सकता है|
लेकिन अगर insured व्यक्ति पूरे policy period में जीवित रहता है तो उसे ₹436 वापस नहीं मिलते|
आसान भाषा में
₹436 = insurance premium
₹2 lakh = Death Benefit
₹0 = सामान्य स्थिति में Maturity Benefit
इसलिए PMJJBY को FD, RD/savings scheme दिया समझना बिल्कुल सही नहीं है|
PMJJBY मैं ₹436 हर साल कब काटते हैं?
PMJJBY का normal risk-cover period 1 जून से 31 मई होता है
premium subscriber का designated bank/post office account से auto-debit के जरिए लिया जाता है
इसका मतलब या नहीं है कि हर व्यक्ति के खाते में बिल्कुल एक ही तारीख को ₹436 काटेंगे|
Bank/post office कि processing और account arrangement के अनुसार debit timing अलग हो सकती है|
सबसे जरूरी और सावधानी
जिस अकाउंट से PMJJBY जुड़ा है, उसमें renewal के समय पर्याप्त बैलेंस रखना चाहिए|
क्योंकि केवल या मान लेना की:
पिछले साल पैसे कट गए थे इसलिए इस साल भी insurance अपने आप चालू होगा”
सही तरीका यह नहीं है|
अगर बैंक खाते में ₹436 नहीं थे तो PMJJBY का क्या होगा?
PMJJBY Yojana 2026: का बहुत important सवाल है
अगर प्रीमियम डेबिट नहीं हो पाता या अकाउंट में पर्याप्त बैलेंस नहीं है, तो इंश्योरेंस कवर प्रभावित हो सकता है|
officail PMJJBY FAQ मैं INSUFFICIENT BALANCE और account closure को cover जारी न रहने की स्थितियों में शामिल किया गया है|
इसलिए रिन्यूअल के समय अकाउंट बैलेंस चेक करना अत्यंत जरूरी है|
एक practical तरीका
1. Bank account मैं sufficient balance रखें|
2. Debit होने के बाद SMS/check statement देखें|
3. PMJJBY enrolment status verify करें|
4. nominee details भी समय-समय पर चेक करें|
क्या 2026 में PMJJBY का premium ₹436 ही है?
हां, 2026 में officail DFS information के अनुसार ₹436 हैं|
लेकिन बीच पॉलिसी पीरियड में पहली बार enrolment करने वालों के लिए pro-rata premium लागू होता है|
Late enrolment premium
Enrolment period premium
जून – अगस्त ₹436
सितंबर – नवंबर ₹342
दिसंबर – फरवरी ₹228
मार्च – मई ₹114
PMJJBY कहां 30 दिन वाला नियम क्या है?
अब देखते हैं उसे नियम को जिसे अभी तक सबसे ज्यादा गलत तरीके से बताया जाता है|
PMJJBY मैं enrolment या re-joining के बाद शुरुआती 30 दिनों का line period होता है
इस दौरान accident के अलावा किसी अन्य कारण से हुई मृत्यु claim admissible पर नहीं होता|
इसका मतलब क्या हुआ?
अगर किसी ने आज PMJJBY में enrolment किया और कुछ दिनों बाद non-accidental death हो गई, तो केवल premium कट जाने के आधार पर ₹2 लाख का claim automaticaily payable नहीं माना जाएगा|
लेकिन accident death के लिए यह 30-day restriction उसी तरह लागू नहीं होगी|
इसलिए या कहना:
पहले 30 दिन PMJJBY में कोई insurance नहीं रहता|’
पूरी तरह सही नहीं है|
सही बात है:
पहले 30 दिनों में non-accidental death पर claim restriction रहती है|
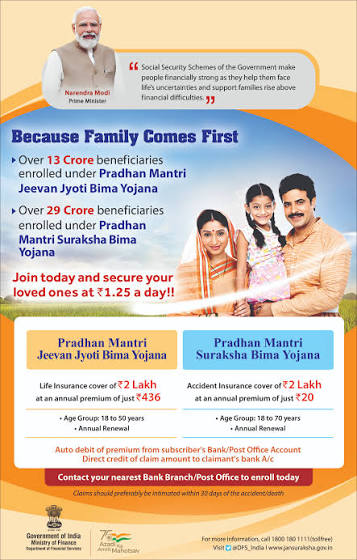
क्या PMJJBY मैं बीमारी से मृत्यु होने पर ₹2 लाख मिल सकते हैं?
PMJJBY death due to any cause के लिए लाइफ इंश्योरेंस कवर प्रदान करती है, लेकिन applicable scheme conditions और lien period को ध्यान में रखना होता है|
इसलिए natural death को केवल accident न होने की वजह से automatically excluded समझाना गलत है
यही PMJJBY को PMSBY से अलग बनाता है
PMJJBY और PMSBY मैं सबसे बड़ा अंतर क्या है?
ज्यादातर लोग दोनों योजनाओं (schemes) को एक ही समझ लेते हैं|
लेकिन दोनों अलग-अलग योजना है|
PMJJBY
Life insurance
मृत्यु due to any cause के लिए रुपए 2 लाख का cover subject to scheme conditions.
PMSBY
Accident insurance
Accident daeth and specified accidental disability के लिए cover
इसीलिए अगर किसी बैंक अकाउंट bank account से दोनों (schemes)योजनाओं के प्रीमियम कट रहे हैं तो इसका मतलब जरूरी नहीं है कि एक ही insurance दो बार लिया गया है|
दोनों की coverage अलग अलग हैं|
क्या PMJJBY लेने के लिए MEDICAL TEST होता है?
PMJJBY की low- cost group insurance structure की वजह से सामान्य enrolment प्रक्रिया में traditional high-value life insurance जैसे medical underwriting process नहीं होता|
लेकिन enrolment के समय prescribed consent-cum-declaration और योजना applicable conditions की महत्वपूर्ण होती हैं|
इसलिए किसी भी फॉर्म में दी गई जानकारी को बिना पढ़े एक्सेप्ट नहीं करना चाहिए|
EPMJJBY मैं कौन शामिल हो सकता है?
PMJJBY के लिए मुख्य eligibility:
(a) उम्र 18 से 50 वर्ष
(b) eligible bank/post office account
(c) sheme में consent
(d) ऑटो डेबिट की अनुमति
official scheme rules में participating Bank/post office account के individual account ho;ders के लिए 18 वर्ष completed से 50 वर्ष तक की eligibility दी गई है|
क्या 51 साल की उम्र में पहली बार ले सकते हैं?
नहीं|
न्यू एंट्री new entry के लिए मैक्सिमम age सामान्यत: 50 वर्ष है|
इसलिए 51 साल की उम्र में पहली बार enrolment नहीं किया जा सकता|
लेकिन पहले से enrolled व्यक्ति के renewal provisions लिए अलग है|
50 साल के बाद PMJJBY Yojana कब तक चल सकती है?
यह एक महत्वपूर्ण defference है|
50 वर्ष = entry age limit
जबकि existing subscriber का cover applicable renewal conditions के अनुसार 55 वर्ष की उम्र तक जारी रह सकता है|
इसीलिए:
“50 साल होते ही PMJJBY उसी दिन खत्म हो जाती है”
ऐसा कहना सही नहीं है|
क्या एक व्यक्ति दो बैंक खातों से PMJJBY ले सकता है?
यहां सबसे इंटरेस्टिंग प्रश्नों में से एक है|
अगर किसी व्यक्ति के दो या तीन बैंक अकाउंट है तो वह सोच सकता है:
” अगर रुपए 436 तीन जगह से कटवा दूं तो मेरे COVER रुपए 6 लाख हो जाएंगे|
नहीं|
Multiple enrolment से cover multiple नहीं हो जाता|
offical rules के अनुसार अगर किसी व्यक्ति को एक से अधिक अकाउंट के माध्यम से cover किया गया और multiple premiums resceive हो गए तो inuserance cover रुपए 2 लाख तक restricted का रहेगा और duplicate insurance के लिए paid premium forfeited हो सकता है|
इसीलिए याद रखें
3 account = not ₹6 लाख PMJJBY cover कर
PMJJBY का maximum applicable death benefit रुपए दो लाख ही है|
अगर गलती से दो बैंक खातों से PMJJBY activate हो गया हो तो?
ऐसी स्थिति को नजर अंदाज नहीं करना चाहिए|
अपने bank/post office से enrolment details verify करें और duplicate enrolment को correct करवाने की प्रयास करें|
Official form में subscriber से यह declaration भी लिया जाता है कि उसने किसी अन्य bank/post office को इसी scheme के premium debit के लिए authorize नहीं किया है|
Joint Account मैं PMJJBY किसे मिलेगी?
Joint bank account होने का मतलब यह नहीं है कि अकाउंट के सभी लोग automatically insured हैं|
eligible holder को Yojana की conditions पूरी करनी होती है और applicable permium के लिए consent देना होता है|
इसीलिए जॉइंट अकाउंट Joint account में भी PMJJBY को individual subscriber के आधार पर समझना चाहिए|
नॉमिनी की गलती से क्लेम में परेशानी हो सकती है?
p[;’\/हां, नॉमिनी डीटेल्स (nominee details) को हल्के में नहीं लेना चाहिए|
PMJJBY में insured व्यक्ति की मृत्यु के बाद claim benefit eligible nominee/beneficiary को मिलता है|
इसीलिए:
1. नॉमिनी का नाम सही हो
2. रिलेशनशिप सही हो
3. उम्र सही हो
4. कॉन्टैक्ट डिटेल अपडेट हो
यह इनफॉरमेशन प्रैक्टिकल रूप से बहुत ही महत्वपूर्ण है|
2025-26 की DFS annual reoort में PMJJBY/PMSBY के revised forms में nominee/minor nominee के appointee की mobile number,email और age जैसी details caoture करने की व्यवस्था का उल्लेख किया गया है|
अगर (Nominee) नॉमिनी की उम्र 18 वर्ष से कम है तो?
अगर नॉमिनी माइनर (Nominee minor) है, तो prescribed process के अनुसार उसके behalf पर appointee की details महत्वपूर्ण होती हैं|
इसीलिए enrolment from भरते समय nominee sectin को खाली छोड़ना या गलत जानकारी देना बाद में ज्यादा समस्या पैदा करने का स्रोत है और समस्या पैदा कर भी सकता है?
PMJJBY Claim कैसे मिलेगा?
अगर insured व्यक्ति की मृत्यु हो जाती है, तो nominee/claimant को claimm process शुरू करना होता है|
सबसे पहले संबंधित Bank/post office से PMJJBY claim process और prescribed documents की जानकारी लेनी चाहिए|
सामान्य तौर पर क्या तैयार रखें?
1. PMJJBY emrolment/cinsent record
2. Bank/Post office account details
3. Nominee account details
4. Death-related documents
5. Claim from
6. Insurer/Bank documents
सटीक documents case और insurer की requirenents के अनुसार हो सकते हैं|
PMJJBY Claim मैं बैंक की क्या भूमिका हो सकती है?
यहां भी एक ऐसा सवाल है जो सामान्य आर्टिकल में बहुत कम जानकारी दिया जाता है और समझाया जाता है|
PMJJBY में bank/post office केवल premium काटने वाला माध्यम नहीं है|
Official Yojana information के अनुसार participating bank/post office enrolment और auto-debit authorization को maintain करना है तथा claim के समय required records/process में भूमिका निभाता है|
2025-2026 कि DFS annual report मैं claim documents को electronic तरीके से partner insurer तब भेजना और processing को तेज करने की व्यवस्था का उल्लेख भी है|
क्या PMJJBY Claim Online किया जा सकता है?
यह एक महत्वपूर्ण (important) बात समझने अत्यंत जरूरी है|
हर case में एक universal “PMJJBY online claim button” मान लेना सही नहीं होता है|
Claim process संबंधित bank/post office और partner insurer की prescribed procedur पर निर्भर करता है|
इसलिए (Nominee) नॉमिनी को सबसे पहले उस Bank/Post office branch के संपर्क करना चाहिए जहां से PMJJBY enrolment हुआ था|
अगर Bank कहे कि PMJJBY active नहीं थी तो क्या करें?
ऐसी स्थिति में हमें केवल मौलिक जानकारी पर निर्भर नहीं रहना चाहिए और ना रहे|
पूछे:
1. PMJJBY emrolment कब हुआ था?
2. Premium किस तारीख को debit हुआ?
3. किस insurer के साथ cover था?
4. Policy/coverage reference क्या है?
5. Nominee कौन दर्ज है?
6. Premium renewal हुआ था या नहीं?
यदि हो तो बैंक और संबंधित की का उपयोग किया जा सकता है|
क्या PMJJBY मैं Maturity Benefit मिलता है?
नहीं|
यह बहुत ही महत्वपूर्ण है|
PMJJBY term insurance है|
अगर subscribel policy period मै जीवित रहता है तो सामान्यतः उसे:
₹436 वापस मिलते हैं|
कोई maturity bonus भी नहीं मिलता|
इसीलिए इसे investment समझकर enrol नहीं करना चाहिए|
अगर PMJJBY बीच में बंद कर दे तो क्या होगा?
Subscriber scheme से बाहर निकल सकता है|
लेकिन अगर वह बाद में फिर से join करता है, तो applicable conditions के अनुसार 30-day line period भी लागू हो सकता है|
इसीलिए बार-बार discontinie और rejoin करने से पहले PMJJBY Yojana rules समझना अत्यंत जरूरी है|
Bank Account बंद हो गया तो PMJJBY क्या होगा?
अगर जिस bank/post office account से premium और coverage जुड़ा हुआ है वह account बंद हो जाता है, तो insurance cover जारी रहने में समस्या आ सकती है|
Official FAQ मैं closure of account को insurance के force में ना रहने की स्थिति के रूप में बताया गया है|
इसलिए बैंक बदलने या account बंद करने के बाद PMJJBY status जरूर चेक करना चाहिए|
क्या दूसरी Life Insurance Policy होने के बाद PMJJBY ले सकते हैं?
हां|
PMJJBY का cover किसी अन्य insurance cover के अतिरिक्त हो सकता है|
उदाहरण के लिए किसी भी व्यक्ति के पास private term insurance है और वहां PMJJBY के लिए भी eligible है|
सिर्फ दूसरी life insurance policy होने के कारण PMJJBY बंद नहीं होती|
क्या NRI PMJJBY ले सकता है?
Official PMJJBY information मैं eligible NRI के लिए भारत में स्थित participating bank branch में eligible account होने पर Yojana में participation की व्यवस्था बताई गई है|
लेकिन NRI को applicable eligible और account conditions पूरी करनी होगी|
2026 मैं PMJJBY का कितना बड़ा coverage है?
PMJJBY अब छोटी संख्या वाली योजना नहीं रह गई है|
Depaetment of Financial Services कि 2025-2026 Annual Report मैं नवंबर 2025 तक:
1. 25.79 करोड़ cumulative enrolments
2. 10,0,2.628 claims paid
3. ₹20,052.56 करोड़ claims amount
4. 99.94% calim settlement ratio
दर्ज किया गया है|
यह आंकड़े योजना की बड़ी पहुंच दिखाते हैं, लेकिन किसी व्यक्ति का individual claim उसके enrolment coverage status, documents और applicable rules पर निर्भर करता है|
PMJJBY लेते समय 10 चीज जो लोग अक्सर भूल जाते हैं
1. सिर्फ प्रीमियम ही काटना ही काफी नहीं
कवरेज स्टेटस भी समझे|
2. नॉमिनी जरूर चेक करें
पुराना नॉमिनी होने पर उसे अपडेट करें|
3. मोबाइल नंबर अपडेट रखें
Bank records में current mobile number होना useful है|
4. अकाउंट बैलेंस रखें
Annual renewal debit fail नहीं होना चाहिए|
5. 30-day rule याद रखें
नई enrolment/rejoining के बाद non-accidental death पर restriction है|
6. Multiple account मैं enrolment ना करें
इससे cover बढ़कर ₹4 लाख या ₹6 लाख नहीं होगा|
7. PMJJBY को PMSBY ना समझे
यहा Life insurance है, दूसरा accident insurance
8. Maturity की उम्मीद ना रखें
यह Investment plan नहीं है|
9. Bank बदलने पर स्टेटस चेक करें
नया अकाउंट खोलने का मतलब यह नहीं है कि PMJJBY भी automatically tranfer हो गई है|
10. Claim के लिए documents संभाल कर रखें
नॉमिनी को future में इसकी जरूरत पड़ सकती है|
यह एक सवाल जो आपको आज ही अपने बैंक से पूछना चाहिए
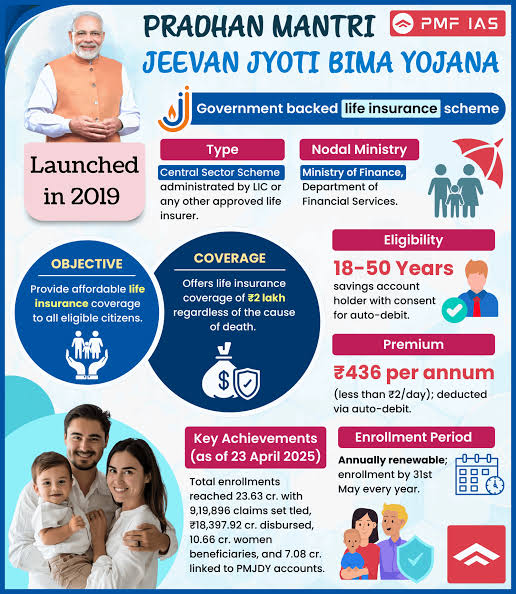
अगर आपको याद नहीं है कि PMJJBY अभी एक्टिव है या नहीं, तो बैंक से सिर्फ यह मत पूछिए:
“मेरा PMJJBY चालू है?
इसके बजाय पूछिए:
“मेरे अकाउंट में PMJJBY का current coverage status , last premium debit date , insurer और nominee details क्या दर्ज है?”
क्या सवाल ज्यादा यूज़फुल है क्योंकि इससे आपको सिर्फ योजना का नाम नहीं बल्कि कवरेज की एक्चुअल स्थिति समझने में मदद मिलेगी|
PMJJBY मैं ₹436 काटने के बाद कौन-कौन सी चीज verify करें?
अगर आपके अकाउंट से रुपए 436 कट गए हैं तो:
Step 1
Bank statement में debit entry देखें|
Stap 2
PMJJBY का नाम/reference check करें|
Stap 3
Enrolment/renewal status confirm करें|
Stao 4
Nominee details verify करें|
Stap5
Premium debit date note करें|
Stap 6
Insurer का नाम पूछे|
Stap 7
Record/acknowledgement सुनिश्चित करें
यह छोटी सी चेक लिस्ट भविष्य में क्लेम के समय उपयोगी हो सकती है|
PMJJBY 2026: फायदे क्या है?
कम (Premium)प्रीमियम
₹436 annual premium में basic life cover उपलब्ध है|
आसान payment
premium bank/post office account से auto-debit किया जाता है|
Life protection
Death due to any cause के लिए रुपए 2 लाख का कवर है, subject to Yojana conditions.
Existing insurance की अतिरिक्त
अन्य insurance cover होने पर भी PMJJBY अलग cover के रूप में हो सकती है|
बड़े स्तर पर coverage
योजना में करोड़ों enrolments हो चुके हैं|
PMJJBY की सीमाएं भी समझिए
PMJJBY का प्रीमियम बहुत ही काम है, लेकिन इसका मतलब यह नहीं है कि रुपए 2 लाख हर परिवार के लिए पर्याप्त लाइफ इंश्योरेंस है की कितनी महंगाई हो गई है और लोगों की ज़रूरतें भी दिन प्रतिदिन बढ़ती जा रही है|
अगर परिवार की financial dependency किसी एक व्यक्ति की इनकम पर बहुत ज्यादा है तो रुपए 2 लाख cover लंबे समय की फाइनेंसियल जरूरत को पूरा करने के लिए बहुत ही कम राशि है|
इसीलिए PMJJBY को basic additional protection की तरह देखना ज्यादा प्रैक्टिकल है
PMJJBY Yojana 2026: सबसे जरूरी सवालों के जवाब
क्या PMJJBY मैं ₹436 देने पर ₹2 लाख पक्के मिलेंगे मिलते हैं
नहीं| रुपए 2 लाख death benefit है और claim scheme की eligibility, active cover तथा applicable conditions के अनुसार payable होता है|
क्या PMJJBY मैं natural death covered है?
हां, scheme death due to any cause को cover करती है, subject to applicable rules और 30-day line provision.
क्या पहले 30 दिन में accident death covered है?
30-day line restriction accidental death पर लागू नहीं होती|
क्या PMJJBY का पैसा हर साल वापस आता है?
नहीं|
क्या PMJJBY और PMSBY दोनों ले सकते हैं?
हां क्योंकि दोनों अलग प्रकार के इंश्योरेंस कवर हैं
क्या 2 Bank account से ₹4 लाख मिलेगा?
नहीं multiple enrolment cover रुपए 2 लाख तक restricted रहता है|
क्या महिला PMJJBY ले सकती है?
हां, eligobility women scheme मैं शामिल हो सकती है|
क्या किसन PMJJBY ले सकता है?
हां, यदि वह eligibility conditions पूरी करता है|
क्या सरकारी कर्मचारी PMJJBY ले सकता है?
हां केवल सरकारी कर्मचारी होना अपने आप में PMJJBY से बाहर होने का कारण नहीं है|
क्या 51 साल में पहली बार PMJJBY ले सकते हैं?
नहीं, new entry की maximum age 50 वर्ष है|
क्या पहले से enrolled व्यक्ति का cover 50 के बाद चलता है?
Applicable renewal provisions के अनुसार exsting cover 55 वर्ष तक जारी रह सकता है|
क्या PMJJBY investment plan है?
नहीं|
क्या PMJJBY मैं matirity amount मिलता है?
नहीं|
क्या account बंद होने पर PMJJBY चलती रहेगी?
Account closur coverage को प्रभावित कर सकता है|
अगर premium debit नहीं हुआ तो?
Insurance cover प्रभावित हो सकता है; इसलिए renewal debit और coverage status verify करना जरूरी है|
क्या दूसरी life insurance policy होने पर PMJJBY ले सकते हैं?
हां, PMJJBY का cover अन्य insurance cover के अतिरिक्त हो सकता है|
PMJJBY Yojana 2026: का एक नजर में पूरी जानकारी
सवाल जवाब
PMJJBY क्या है? Term Life Insurance Scheme
Premium कितना है? ₹436 सालाना
Cover कितना है? ₹2 लाख
Entry Age 18–50 वर्ष
Risk Period 1 जून–31 मई
Payment Auto-Debit
Maturity नहीं
Death Benefit ₹2 लाख
30-Day Rule Non-accidental death पर लागू
Multiple Accounts Extra cover नहीं
Renewal Year-to-year
Joint Account Eligible holders individually enrol कर सकते हैं
Other Insurance अतिरिक्त cover हो सकता है
क्या PMJJBY Yojana 2026 लेना चाहिए?
इसका कोई एक जवाब हर व्यक्ति पर लागू नहीं होता है क्योंकि भारत में बहुत से लोग मिडिल क्लास से आते हैं|
लेकिन यदि आप एलिजिबल हैं और आपके पास बहुत कम या कोई बेसिक लाइफ इंश्योरेंस प्रोटेक्शन नहीं है तो रुपए 436 सालाना में रुपए दो लाख का कर एक लो कॉस्ट प्रोटेक्शन हो सकता है जो आपके परिवार के लिए बहुत लाभकारी और महत्वपूर्ण भूमिका निभा सकती है इससे आपके परिवार को फाइनेंशियल प्रोबलम से निपटने में आसानी और सहायता प्रदान होगी|
लेकिन इसे अपनी पूरी लाइफ इंश्योरेंस जरूर का रिप्लेसमेंट समझना सही नहीं होगा क्योंकि आज के समय में इतनी महंगाई होने के कारण रुपए दो लाख बहुत बड़ी अमाउंट नहीं है जो कि आजकल की जरूरत को पूरा करने में पूरा सहयोग नहीं कर पाएगी इसलिए इसको अपने पूरे लाइफ का इंश्योरेंस जरूर रिप्लेसमेंट समझना सही नहीं होगा|
अगर किसी परिवार की आर्थिक स्थिति एक कमाने वाले सदस्य की इनकम पर निर्भर है तो केवल रुपए दो लाख का कवर पर्याप्त नहीं होता क्योंकि आज के समय में लोगों की ज़रूरतें दिन प्रतिदिन बढ़ती जा रही है|
निष्कर्ष: ₹436 का SMS आए तो सिर्फ "पैसा कट गया" मत सोचिए
PMJJBY Yojana 2026: को समझने का सही तरीका सिर्फ यह नहीं है कि:
“₹436 केट और रुपए दो लाख मिलेंगे|”
इसके पीछे कई महत्वपूर्ण कंडीशन नियमों और सकते हैं|
आपको यह पता होना चाहिए कि:
आपका PMJJBY active है या नहीं
premium कब debit हुआ
nominee कौन है
insurer कौन है
cover period कब से कब तक है
30-day line period कब लागू होता है
account मैं balance जरूरी है
multiple accounts से cover क्यों नहीं बढ़ता
claim के समय किस से संपर्क करना है
2026 की ऑफिशियल जानकारी के अनुसार PMJJBY में annual premium ₹436 और death cover ₹2 लाख है Risk cover period 1 जून से 31 मई रहता है और premium designated bank/post office account से auto-debit किया जाता है
सबसे महत्वपूर्ण बात – PMJJBY कोई पैसा दोगुना करने या maturity पर रकम लौटाने वाली योजना नहीं है| यह लाइफ इंश्योरेंस प्रोटेक्शन है|
अगर आपके अकाउंट से इसका प्रीमियम कट रहा है तो आज ही अपने bank/post office में coverage status +nominee+last preimum debit की जानकारी verify कर लेना सबसे समझदारी वाला कम है|
Disclamuer: PMJJBY preimum,eligibility,coverage and operational conditions govt/insurer द्वारा समय-समय को रिवाइज किया जा सकती है किसी क्लेम या इन्वायरमेंट डिसीजन से पहले लेटेस्ट ऑफिशियल योजना रूल और संबंधित बैंक पोस्ट ऑफिस एश्योर की जानकारी वेरीफाई करें|
Pingback: PM SVANidhi Lone 2026:₹50,000 तब लोन पात्रता, EMI और Onlline