
PM SVANidhi Lone 2026: अगर आप रेडी लगाते हैं, ठेला चलाते हैं, सड़क किनारे सामान बेचते हैं या छोटी-मोटी दुकान लगाकर अपना परिवार चलते हैं, तो कारोबार के लिए रूपों की जरूरत पड़ती रहती है कई बार कच्चा माल खरीदने, ठेला बढ़ाने या रोजमर्रा के कारोबार को आगे बढ़ाने के लिए पैसा चाहिए होते हैं, लेकिन बैंक से सामान्य लोन लेना आसान नहीं होता है|
ऐसे छोटे कारोबारी के लिए भारती केंद्र सरकार की PM SVANidhi Yojana काफी महत्वपूर्ण है इस योजना में योग्य स्ट्रीट वेंडर्स को बिना संपत्ति गिरवी रखें लोन देने की व्यवस्था है|
सबसे महत्वपूर्ण बात या है कि अब में पहले वाली ₹10000 सीमा को बढ़ाया जा चुका है मौजूदा व्यवस्था में पात्र लाभार्थियों को पहली बार ₹15000 तक दूसरी बार ₹25000 तक और तीसरी बार ₹50000 तक का लोन मिल सकता है|
लेकिन यह एक बात समझना जरूरी है पहली बार आवेदन करते ही ₹50000 नहीं मिलता लोन की राशि चरणों में बढ़ती है और समय पर रीपेमेंट इसका महत्वपूर्ण हिस्सा है|
योजना की lending period भी 31 मार्च 2030 तक बढ़ाई गई है|
अब आसान भाषा में समझते हैं कि PM SVANidhi Lone 2026 क्या है किस मिलेगा कितनी EMI हो सकती है और आवेदन कैसे किया जा सकता है|
Table of Contents
TogglePM SVANidhi Lone 2026 क्या है?
PM SVANidhi का पूरा नाम Prime Minister Street Vendors AtmaNirbhar Nidhi है
यह केंद्र सरकार की एक micro-credit scheme है, जिसे खास तौर पर street vendors को ध्यान में रक्त शुरू किया गया है इसका में उद्देश्य ऐसे छोटे कारोबारी को छोटी रकम working capital का उपलब्ध कराना है, जिन्हें कारोबार चलाने के लिए बार-बार पूंजी की जरूरत होती रहती है|
मान लीजिए आप: आप
सब्जी का ठेला लगाते हैं
फल बेचते हैं
चाय नाश्ते की दुकान लगाते हैं
सड़क किनारे कपड़े बेचते हैं
जूते चप्पल या दूसरे सामान बेचते हैं
मोची का काम करते हैं
छोटे फूड कार्ड चलते हैं
घूम कर सामान बेचते हैं
तो अपनी तरह क योग्य street vendors इस योजना के तहत लोन के लिए आवेदन कर सकते हैं ऐसे लोगों के लिए ही यह लोन योजना शुरू किया गया है
इस पेज का इस्तेमाल कारोबार की जरूरत के लिए किया जा सकता है| जैसे नया माल खरीदना, दुकान/ठेले का कारोबार बढ़ता या workimg capital की जरूरत पूरी करना इस पैसा को अपने कारोबार को बढ़ाने में ही उसे करना चाहिए ताकि आगे चलकर इस लोन की ईएमआई को समय-समय पर भर सके और अपनी क्रेडिट लिमिट को बढ़ाया जा सके
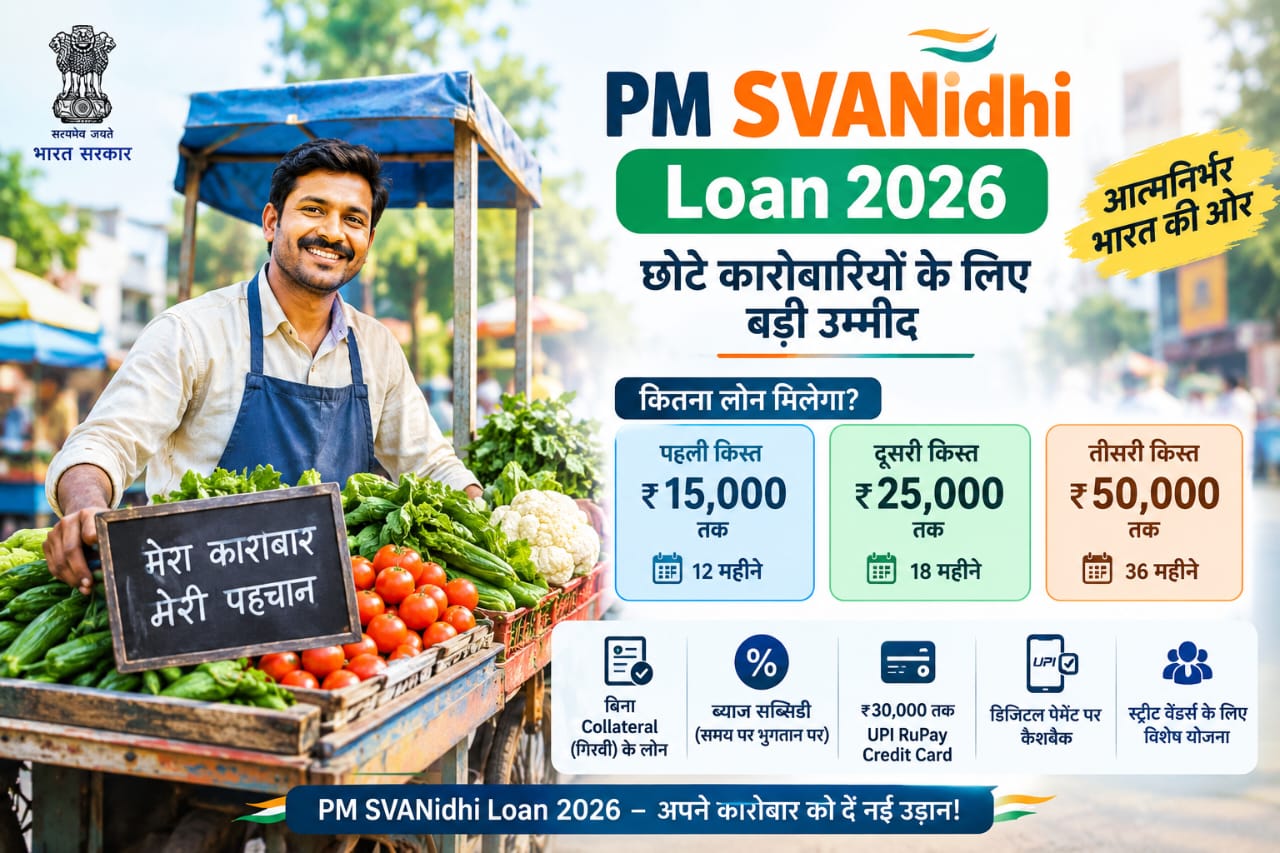
PM SVANidhi मैं अब कितना लोन मिलता है?
चरण अधिकतम लोन repayment period
इसका मतलब यह नहीं है कि हर व्यक्ति को पूरी राशि अनिवार्य रूप से मिलेगी। लोन की मंजूरी संबंधित lending institution की eligibility और assessment के आधार पर होती है।
₹50,000 का लोन कैसे पहुंचेगा?
इसे एक आसान उदाहरण से समझिए।
पहला चरण
आप पात्र हैं तो ₹15,000 तक का पहला loan ले सकते हैं।
↓
समय पर repayment
↓
दूसरा चरण
पात्र होने पर ₹25,000 तक का अगला loan मिल सकता है।
↓
फिर समय पर repayment
↓
तीसरा चरण
पात्र होने पर ₹50,000 तक की तीसरी loan tranche मिल सकती है।
यानी PM SVANidhi को एक step-by-step credit facility की तरह समझना ज्यादा सही है।
क्या PM SVANidhi में पहली बार ₹50,000 मिलेगा?
नहीं|
इस योजना से जुड़ी सदस्य आम गलतफहमियों में से एक है जो सोशल मीडिया इंटरनेट पर ज्यादा वायरल भी होता रहता है यह सही नहीं है
अगर आप पहली बार PM SVANidhi Lone 2026:के लिए आवेदन करते हैं तो ₹50,000 सीधे मिलने की बात सही नहीं है मौजूदा structure में पहली tranche की सीमा ₹15,000 तक है
इसके बाद repayment और eligibility के आधार पर आगे tranche के लिए रास्ता खुलता जाता है|
इसीलिए अगर इंटरनेट पर यूट्यूब इंस्टाग्राम ट्विटर फेसबुक पर आपको कहीं लिखा मिले की PM SVANidhi मैं पहली बार ही मिलेगा तो उसे जानकारी को बिना ऑफिशल वेबसाइट पर जाकर सही नहीं मानना चाहिए
PM SVANidhi Lone पर कितना ब्याज है?
यहां भी एक बात साफ समझना अत्यंत जरूरी है|
PM SVANidhi को पूरी तरह interest-free lone कहना सही नहीं है|
लोन पर संबंधित lending institution की लघु ब्याज दर हो सकती है| फिलहाल योग्य लाभार्थियों को समय पर रीपेमेंट (repayment ) करने पर 7% प्रतिवर्ष की का लाभ दिया जाता है|
इसका फायदा एवं है कि समय पर किस्त चुकाने वाले योग्य लाभार्थी को लोन की effective cost कम करने में मदद मिल सकती है|
7% subsudy का मतलब क्या है?
मान लीजिए बैंक में आपको लोन पर ब्याज लगाया है| योजना के नियमों के अनुसार योग्य और समय पर भी पेमेंट करने वाले लाभार्थियों को सरकार की तरफ से निश्चित शर्तों के अनुसार 7% annual interest subsidy का लाभ मिल सकता है|
इसलिए “₹50,000 का लोन बिल्कुल मुक्त मिलेगा”कहना गलत होगा
लोन है ब्याज लागू हो सकता है समय पर रीपेमेंट 7% interest subsidy का लाभ|
PM SVANidhi Lone 2026 के लिए कौन आवेदन कर सकता है?
PM SVANidhi Lone 2026: मुख्य रूप से street vendors के लिए है|
सरल भाषा में कहें तो ऐसे लोग जो सड़क, फुटपाथ, बाजार या दूसरे सार्वजनिक स्थानों के जरिए सामान बेचते हैं, या सेवाएं देते हैं, योजना के द्वारा के दायरे में आ सकते हैं|
उदाहरण के लिए:
सब्जी विक्रेता
फल विक्रेता
चाय बेचने वाले
नाश्ता फूड बेचने वाले
कपड़े बेचने वाले
छोटा सामान की दुकान लगाने वाले
मोची
नाई
घरेलू उपयोग का सामान बेचने वाले घर घूम घूम कर सामान बेचने वाले
अन्य पत्र street vendors
हालाकी सिर्फ इतना कहना कि मेरी छोटी दुकान है इसलिए मुझे PM SVANidhi LOne 2026: मिलना मिल जाए पर्याप्त नहीं है आपकी vending activity और संबंधित क्षेत्र में योजना के coverage आधार पर eligibility की जाती है
Certificate Vending क्या है
Street vendor की पहचान करने के लिए Certificate of vending /identity card महत्वपूर्ण हो सकता है|
अगर आपके पास यहां डॉक्यूमेंट नहीं है, तो कुछ मामलों में संबंधित Urban Local Body/Town vending Committee से Letter of Recommendation (LoR) की जरूरत पड़ सकती है|
इसीलिए आवेदन करने से पहले यह पता कर लेना जरूरी होता है कि आपके क्षेत्र में vendor identification किस तरीके से की जाती है|
यही वजह है कि PM SVANidhi के आवेदन में केवल आधार कार्ड होना उपयुक्त नहीं है हर स्थिति में पर्याप्त नहीं माना जाता आधार कार्ड
PM SVANidhi Lone के लिए कौन-कौन से डॉक्यूमेंट चाहिए?
आवेदन के समय सामान्य तौर पर यह जानकारी/दस्तावेज काम आ सकते हैं:
आधार कार्ड
मोबाइल नंबर
बैंक खाते की जानकारी
पहचान से जुड़ी दस्तावेज
Certificate of vending/Identity Card
Letter of Recommendation (जहां लागू हो)
अन्य दस्तावेज, यदि lending institution मांगे
ध्यान रखें कि डॉक्यूमेंट की अंतिम आवश्यकता आपके मामले और संबंधित lending institution के अनुसार अलग हो सकती है
इसलिए आवेदन से पहले बैंक या अधिकृत अधिकारी से document requirement की पुष्टि करना ज्यादा लाभदायक होता है|
PM SVANidhi Lone 2026 Online Apply कैसे करें?
यदि आप इस योजना के लिए ऑनलाइन आवेदन करना चाहते हैं तो सबसे पहले यह देखना जरूरी है कि आपकी बेंडिंग एक्टिविटी योजना के लिए एलिजिबल है या नहीं है|
आसान प्रक्रिया इस तरह समझे:
Step 1: अपनी eligibility पता करें
सबसे पहले अपने क्षेत्र के संबंध नगर निकाय/अधिकृत अधिकारी के माध्यम से अपनी street vendor eligibility की जानकारी लें|
Step 2; Vendor identification तैयार रखें
अगर आपके पास Certificate of vending/Identity Card है तो उसे तैयार रखें जहां आवश्यक हो वहां LoR की प्रक्रिया के बारे में जानकारी अवश्य लें|
Step 3: जरूरी जानकारी तैयार रखें
आधार, मोबाइल नंबर और बैंक खाते की जानकारी अवश्य तैयार रखें|
Step 4: Lone application करें
योजना की आधिकारिक प्रक्रिया के अनुसार आवेदन lending institution/संबंधित channel के माध्यम से किया जा सकता है|
Step 5: Verification होगा
आपके द्वारा दी गई जानकारी और डॉक्यूमेंट की जांच की जा सकती है|
Step 6: Lone(लोन) sanction
एलिजिबिलिटी Eligibility और verification पूरा होने के बाद आपके क्षेत्र में संबंधित lending institition lone santion कर सकता है|
Step 7: Lone amount जारी
Lone मंजूर होने के बाद आपकी राशि संबंधित प्रक्रिया के अनुसार लाभार्थी को उसके अकाउंट में जारी की जाती है|
सावधान रहें: कई व्यक्ति अगर PM SVANidhi lone दिलाने के नाम पर आपसे OTP ओटीपी या ,ATM PIN UPI PIN net banking password मांगे तो ऐसी जानकारी बिल्कुल किसी को नहीं देना है क्योंकि आपकी जानकारी लेने के बाद वह आपके पैसे को अपने अकाउंट में ले सकते हैं और आपके साथ धाटली हो सकती है और आप इसमें परेशान भी हो सकते हैं तो ऐसा बिल्कुल भी ना करें सावधान रहें| सावधान रहें
PM SVANidhi की EMI कितनी होगी?
यह सवाल लगभग हर आवेदक पूछता है कि अगर रुपए 15,000 रुपए 25,000 या रुपए 50,000 का लोन लिया तो हर महीने कितने EMI देनी पड़ेगी?
इसका एक फिक्स जवाब सभी लोगों के लिए नहीं दिया जा सकता है क्योंकि EMI पर lone amount, applicable interest reatऔर repayment terms का असर पड़ता है
₹25,000 तक 18 महीने
₹50,000 तक 36 महीने
उदाहरण के तौर पर रुपए 15000 को 12 महीने में मूलधन का औसत हिस्सा रुपए 1250 प्रतिमा बैठता है|
लेकिन ध्यान रखें कि रुपए 1250 वास्तविक EMI नहीं है इसमें applicable interest and subsidy का प्रभाव शामिल नहीं है|
इसीलिए आपकी final EMI वही होगी जो लोन sanction के समय lending institution बताया गया है|
Time समय पर EMI भरना इतना जरूरी क्यों है?
PM SVANidhi मैं भी पेमेंट को काफी महत्व दिया गया है|
अगर आपने पहले लोन समय पर चुका दिया और आगे की एलिजिबिलिटी पूरी होती है आप दूसरी के लिए योग्य हो सकते हैं|
इसी तरह दूसरा tranche के repayment के बाद तीसरी tranche के लिए पात्रता बन सकती है|
इसे ऐसे समझे:
समय पर पहला लोन चुकाए
आगे ₹25,000 तक की tranche का रास्ता
समय पर दूसरा लोन चुकाए
आगे और ₹50,000 तक की tranche का रास्ता
इसके अलावा समय पर रीपेमेंट करने पर 7% interest subsidy का लाभ भी मिल सकता है
इसलिए PM SVANidhi मैं सिर्फ लोन लेना ही महत्वपूर्ण नहीं है बल्कि समय पर repayment भी करना भी उतना ही जरूरी है|
PM SVANidhi मैं UPI और digital Payment का क्या फायदा है?
योजना के नए रूप में छोटे कारोबारी को केवल लोन देने पर ही ध्यान नहीं दिया जा रहा है|
डिजिटल पेमेंट को बढ़ावा देने के लिए एलिजिबल वेंडर के लिए यूपीआई लिंक्ड रुपए क्रेडिट कार्ड जैसी सुविधा भी शामिल की गई है|
दूसरी ट्रांस का लोन सफलतापूर्वक रीपेमेंट करने वाले योग्य वेंडर के लिए रुपए 30000 तक की क्रेडिट लिमिट वाले यूपीआई लिंक रुपए क्रेडिट कार्ड का प्रावधान किया गया है|
इसका उद्देश्य छोटे कारोबारी को डिजिटल क्रेडिट सिस्टम से जोड़ना है|
Digital Payment करने पर कैशबैक भी मिल सकता है
PM SVANidhi में digital trensactions को बढ़ावा देने के लिए cashback incentive भी रखा गया है|
सरकारी जानकारी के अनुसार eligble retail digital transactions पर रुपए 100 प्रतिमा तक मिल सकता है और निर्धारित अवधि में यह रुपए 1200 तक हो सकता है|
इससे street vendors को cash के साथ-साथ digital payment स्वीकार करने के लिए प्रोत्साहन और उत्साह दोनों मिलता है|
पुरानी योजना का फायदा केवल लोन तक सीमित नहीं है|
PM SVANidhi Lone 2026 मैं क्या-क्या फायदे मिलते हैं?
इस योजना में सिर्फ रुपए 15000 या रुपए 50000 की लोन के रूप में देखना अधूरा होगा|
इसके मुख्य फायदे हैं:
1. Working Capital Lone
छोटे कारोबार को चलाने और माल खरीदने के लिए पूंजी मिल सकती है|
2. Collateral-free Lone
योजना के तहत Working Capital lone Collateral-free व्यवस्था के अंतर्गत दिया जाता है|
3. तीन चरणों में बढ़ता Lone
रुपए 15000 रुपए 25000 रुपए 50000 तक की प्रोग्रेसिव लोन फैसिलिटी|
4. Interest Subsidy
समय पर रीपेमेंट करने वाले योग्य लाभार्थियों को 7% एनुअल इंटरेस्ट सब्सिडी का फायदा मिल सकता है|
5. Digital Patment Incentive
निर्धारित Digital transactions पर cashback incentive मिल सकता है|
6. UPI-linked RuPay Credit Card
योग्य वेंडर्स को निर्धारित शर्तों के अनुसार ₹30,000 तब की क्रेडिट लिमिट वाला UPI-linked RuPay Credit Card मिल सकता है|
7. Formal Credit से जुड़ने का अवसर
छोटे कारोबारी को formal financial System से जोड़ने की दिशा में नियम योजना मदद करती है|
PM SVANidhi सिर्फ Lone Scheme नहीं रह गई है
समय के साथ PM SVANidhi का फोकस केवल छोटा लोन तक सीमित नहीं रहा|
स्टेट वेंडर को फाइनेंशली और डिजिटल सिस्टम से जोड़ने के साथ-साथ:
जैसी चीजों पर भी ध्यान दिया जा रहा है|
. Financial literacy
. Digital literacy
. Entrepreneurship development
. Food Safety
. Hygiene
. Digital transactions
इसके साथ PM SVANidhi se Samriddhi के माध्यम से पात्र लाभार्थियों को और उनके परिवारों को अन्य सरकारी से welfare scheme जोड़ने की दिशा में भी काम किया जाता है|
इसका में उद्देश्य छोटे कारोबारी को केवल कर्ज देना नहीं बल्कि उन्हें ज्यादा Formal और मजबूत आर्थिक व्यवस्था से जोड़ना है|
PM SVANidhi योजना 2030 तक क्यों पढ़ाई गई है?
PM SVANidhi को शुरुआत में स्ट्रीट वेंडर की वर्किंग कैपिटल जरूरत को पूरा करने के लिए शुरू किया गया था|
बाद में सरकार ने योजना को रिस्ट्रक्चर करते हुए इसकी लैंडिंग पीरियड को 31 मार्च 2030 तक बढ़ा दिया|
नई व्यवस्था का लक्ष्य लगभग 1.15 करोड़ स्ट्रीट वेंडर तक योजना का लाभ हो जाना है जिसमें लगभग 50 लाख नए लाभार्थियों को शामिल करने का लक्ष्य रखा गया है|
इससे साफ है की योजना को केवल पुराने लाभार्थियों तक सीमित रखने के बजाय नए स्टेट वेंडर तक भी पहुंचने की कोशिश की जा रही है जो की सही भी है|
PM SVANidhi Lone 2026: एक नजर में पूरी जानकारी
जानकारी विवरण
योजना का नाम PM SVANidhi
पूरा नाम Prime Minister Street Vendor’s AtmaNirbhar Nidhi
शुरुआत 1 जून 2020
पहली Loan Tranche ₹15,000 तक
दूसरी Loan Tranche ₹25,000 तक
तीसरी Loan Tranche ₹50,000 तक
पहली repayment अवधि 12 महीने तक
दूसरी repayment अवधि 18 महीने तक
तीसरी repayment अवधि 36 महीने तक
Interest Subsidy समय पर repayment पर 7% वार्षिक
Collateral योजना के तहत working capital loan collateral-free
योजना की lending period 31 मार्च 2030 तक
लक्षित लाभार्थी Street Vendors
PM SVANidhi Lone 2026 FAQs
PM SVANidhi Lone 2026:में अधिकतम कितना loan मिलता है?
मौजूदा व्यवस्था में तीसरी tranche के तहत पात्र लाभार्थी को ₹50,000 तक का loan मिल सकता है।
क्या पहली बार ₹50,000 का loan मिलेगा?
नहीं। पहली tranche की सीमा ₹15,000 तक है। आगे repayment और eligibility के आधार पर ₹25,000 और फिर ₹50,000 तक की tranche मिल सकती है।
क्या PM SVANidhi loan पर ब्याज लगता है?
हां, applicable lending rate के अनुसार ब्याज लग सकता है। समय पर repayment करने वाले पात्र लाभार्थियों को 7% annual interest subsidy का लाभ मिलता है।
PM SVANidhi किसके लिए है?
यह मुख्य रूप से street vendors यानी रेहड़ी, ठेला, पटरी और अन्य छोटी vending activities करने वाले पात्र लोगों के लिए है।
क्या PM SVANidhi में गारंटी देनी पड़ती है?
योजना का working capital loan collateral-free व्यवस्था के तहत दिया जाता है, इसलिए सामान्यतः संपत्ति को collateral के रूप में गिरवी रखने की आवश्यकता नहीं होती।
PM SVANidhi योजना कब तक चलेगी?
पुनर्गठित योजना की lending period 31 मार्च 2030 तक बढ़ाई गई है।
क्या PM SVANidhi में online apply किया जा सकता है?
आवेदन योजना की आधिकारिक प्रक्रिया और संबंधित lending channels के माध्यम से किया जाता है। आवेदन से पहले अपने vendor status और eligibility की पुष्टि करना जरूरी है।
क्या गांव में रहने वाला व्यक्ति PM SVANidhi ले सकता है?
केवल गांव या शहर में रहने से eligibility तय नहीं होती। योजना का coverage अब पुराने urban limits से आगे भी बढ़ाया जा रहा है। आपकी vending activity और संबंधित क्षेत्र की coverage देखना जरूरी है।
PM SVANidhi में ₹30,000 वाला RuPay Credit Card क्या है?
नई व्यवस्था में दूसरी tranche सफलतापूर्वक repay करने वाले पात्र vendors के लिए ₹30,000 तक की credit limit वाला UPI-linked RuPay Credit Card उपलब्ध कराने का प्रावधान किया गया है।
निष्कर्ष: PM SVANidhi Lone 2026 किसके लिए फायदेमंद हो सकता है?
अगर आपका छोटा कारोबार है और आप रेहड़ी, ठेला, पटरी या street vending के जरिए सामान या सेवाएं बेचते हैं, तो PM SVANidhi आपके लिए formal working capital प्राप्त करने का एक विकल्प हो सकता है।
इस योजना की सबसे खास बात यह है कि loan की सुविधा चरणों में बढ़ती है।
पहली tranche ₹15,000 तक → दूसरी ₹25,000 तक → तीसरी ₹50,000 तक।
लेकिन ₹50,000 को लेकर सबसे बड़ी बात याद रखें—यह पहली बार मिलने वाला loan नहीं है। आगे की बड़ी tranche के लिए repayment और eligibility महत्वपूर्ण हैं।
समय पर loan चुकाने पर 7% interest subsidy का लाभ मिल सकता है और digital transactions से जुड़े incentives भी योजना में शामिल हैं।
अगर आप इस योजना का लाभ लेने की सोच रहे हैं, तो किसी एजेंट की बात पर भरोसा करने के बजाय अपनी eligibility, vendor identification और आवेदन की जानकारी आधिकारिक माध्यम या संबंधित lending institution से जरूर verify करें।
सरकारी योजना में सही जानकारी ही सबसे जरूरी है—क्योंकि गलत जानकारी के आधार पर आवेदन करने से समय और पैसा दोनों खराब हो सकते हैं।